
Si el IMSS te negó la pensión — o si llevas meses esperando una respuesta que no llega — lo primero que necesitas saber es esto: una negativa del IMSS no es el fin del proceso. Es el inicio de uno diferente.
El IMSS niega pensiones por varias razones, algunas técnicas, otras administrativas y algunas que simplemente no son procedentes legalmente. En muchos casos, la negativa se puede revertir — pero el proceso requiere saber a qué Ley perteneces (la 73 o la 97), qué documentos necesitas, y cuáles son los pasos legales para reclamar.
Este artículo explica la diferencia entre la Ley 73 y la Ley 97, las razones más comunes por las que el IMSS niega pensiones, el proceso para reclamar y cuándo necesitas un abogado especialista en seguridad social.
En este artículo:
- Ley 73 vs. Ley 97: cuál aplica en tu caso
- Pensiones que otorga el IMSS y requisitos de cada una
- Por qué el IMSS niega pensiones (las razones más comunes)
- Cómo reclamar una pensión IMSS negada paso a paso
- Cuándo necesitas un abogado especialista en seguridad social
- FAQ
Ley 73 vs. Ley 97: cuál aplica en tu caso
Esta es la distinción más importante para cualquier trámite de pensión ante el IMSS, y también la que más confusión genera.
Ley 73 (antes del 1 de julio de 1997)
La Ley del Seguro Social de 1973 aplica a trabajadores que comenzaron a cotizar al IMSS antes del 1 de julio de 1997 y que cumplen ciertos requisitos. Bajo esta ley, la pensión se calcula con base en el salario promedio de los últimos 5 años de cotización y el número de semanas cotizadas. No requiere saldo en la Afore — la pensión la paga directamente el IMSS.
Ley 97 (desde el 1 de julio de 1997)
La Ley del Seguro Social de 1997 aplica a trabajadores que comenzaron a cotizar a partir del 1 de julio de 1997, o a quienes comenzaron antes pero eligieron voluntariamente migrar al nuevo sistema. Bajo esta ley, la pensión depende del saldo acumulado en la cuenta individual de la Afore más una pensión garantizada que otorga el gobierno si el saldo no es suficiente.
¿Puedes elegir entre las dos leyes?
Sí, en un caso específico: si comenzaste a cotizar antes del 1 de julio de 1997 y seguiste cotizando después de esa fecha hasta cumplir los requisitos de pensión, puedes elegir pensionarte bajo la Ley 73 o bajo la Ley 97 — la que te resulte más conveniente. Esta opción se llama “derecho de elección” y es uno de los puntos que más trabajadores desconocen.
El derecho de elección puede representar una diferencia significativa en el monto de tu pensión mensual. En muchos casos, los trabajadores que cotizaron mayoritariamente bajo la Ley 73 obtienen una pensión considerablemente mayor eligiendo esa ley — pero el IMSS no siempre informa esta opción de manera proactiva.
Pensiones que otorga el IMSS y sus requisitos
El IMSS otorga diferentes tipos de pensión según el origen de la incapacidad o la edad. Las más comunes en proceso de reclamación son:
Pensión de cesantía en edad avanzada
Para trabajadores que quedan sin empleo a partir de los 60 años y tienen mínimo 1,250 semanas cotizadas bajo la Ley 97. Bajo la Ley 73, el requisito es 500 semanas cotizadas a los 60 años.
Pensión de vejez
Para trabajadores que cumplen 65 años con el mínimo de semanas cotizadas requerido. Bajo la Ley 97: 1,250 semanas. Bajo la Ley 73: 500 semanas.
Pensión por invalidez
Para trabajadores que han perdido al menos el 50% de su capacidad para trabajar como consecuencia de una enfermedad o accidente no profesional. El IMSS determina el grado de invalidez mediante dictamen médico. Requiere 150 semanas cotizadas en los últimos 5 años para tener derecho a la pensión completa.
Pensión por incapacidad permanente (riesgo de trabajo)
Cuando la invalidez es consecuencia de un accidente o enfermedad de trabajo. No tiene requisito mínimo de semanas cotizadas — el derecho surge desde el primer día de trabajo registrado. Esta pensión es frecuentemente negada o subvaluada por el IMSS con base en el dictamen de grado de incapacidad.
Por qué el IMSS niega pensiones (las razones más comunes)
Semanas cotizadas insuficientes
La razón más frecuente. El IMSS argumenta que el trabajador no tiene el mínimo de semanas cotizadas requerido. Sin embargo, en muchos casos las semanas están incompletas en el registro del IMSS porque algún patrón no las reportó correctamente — y esas semanas sí se pueden recuperar con el proceso adecuado.
Si tienes recibos de pago, contratos, comprobantes o cualquier evidencia de haber trabajado en períodos que el IMSS no tiene registrados, esas semanas son reclamables.
Dictamen médico desfavorable (invalidez o riesgo de trabajo)**
En pensiones por invalidez o incapacidad permanente, el IMSS emite un dictamen médico que determina si existe la incapacidad y en qué porcentaje. Estos dictámenes pueden impugnarse — y frecuentemente subestiman el grado real de invalidez del trabajador.
Un dictamen que asigna 20% de incapacidad cuando la condición real es de 50% o más representa una diferencia sustancial en el monto de la pensión. Ese dictamen se puede combatir con evidencia médica independiente y, si es necesario, ante el Tribunal Federal de Conciliación y Arbitraje.
Resolución negativa sin causa justificada
En algunos casos, el IMSS emite una resolución negativa sin detallar claramente el motivo o basándose en una interpretación restrictiva de los requisitos. Estas resoluciones se pueden impugnar mediante recurso de inconformidad ante el propio IMSS o mediante juicio de amparo ante el Poder Judicial Federal.
El trabajador no fue registrado correctamente por su patrón
Si uno o varios de tus patrones no te registraron ante el IMSS, te registraron con un salario menor al real, o cotizaron por períodos cortos sin reflejar el tiempo real trabajado, tienes semanas y salarios perdidos que afectan tu pensión. Recuperar esas cotizaciones requiere un proceso legal específico — pero es posible.
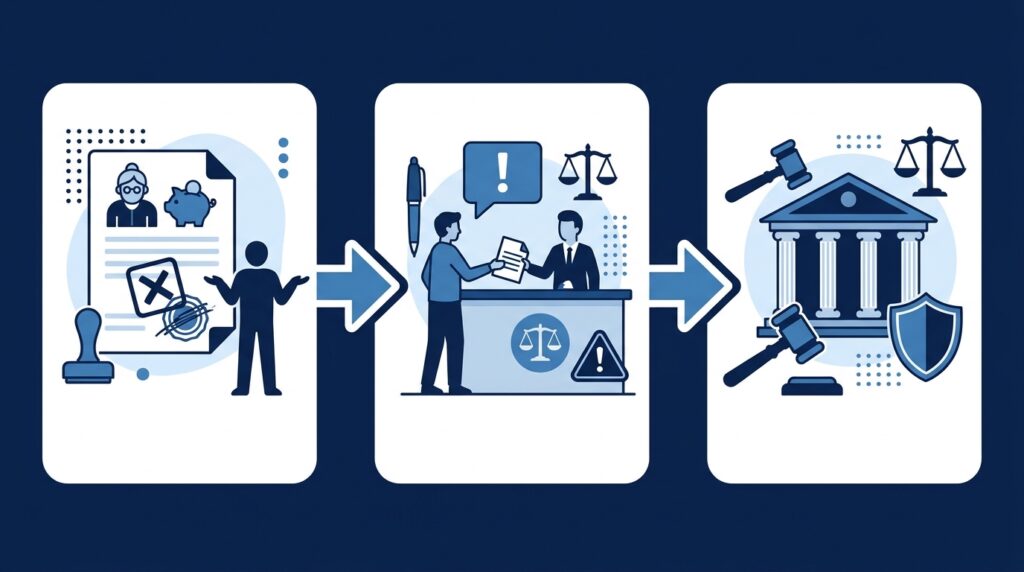
Cómo reclamar una pensión IMSS negada: paso a paso
Paso 1 — Obtén la resolución por escrito
El IMSS está obligado a entregarte la resolución por escrito cuando niega una pensión. Si no la tienes, solicítala en la Subdelegación del IMSS que corresponde a tu domicilio. La resolución es el punto de partida de cualquier proceso de reclamación — sin ella no puedes iniciar los pasos siguientes.
Paso 2 — Revisa tus semanas cotizadas en el portal del IMSS
Entra a imss.gob.mx con tu CURP y verifica tu historial de semanas cotizadas. Compara ese historial con tus registros personales (recibos de pago, contratos, estados de cuenta de Afore). Si detectas diferencias — períodos trabajados que no aparecen o salarios registrados más bajos que el real — anótalos con la información de cada patrón.
Paso 3 — Interpón el recurso de inconformidad
Tienes 45 días hábiles desde que recibes la resolución negativa para interponer un recurso de inconformidad ante el IMSS. Este recurso se presenta en la Subdelegación del IMSS y es el primer nivel de impugnación — es un proceso administrativo, no judicial. El IMSS tiene la obligación de resolver el recurso en un plazo determinado.
Paso 4 — Juicio de nulidad ante el TFJFA o amparo ante el Poder Judicial
Si el recurso de inconformidad es resuelto de forma negativa (o si el IMSS no responde en el plazo legal), el siguiente paso es el juicio de nulidad ante el Tribunal Federal de Justicia Fiscal y Administrativa o el juicio de amparo ante el Poder Judicial Federal, dependiendo del tipo de pensión y el argumento de impugnación.
Esta etapa es donde la representación de un abogado especialista en seguridad social deja de ser opcional.
Paso 5 — Reclamación de semanas ante la STPS (si aplica)
Si el problema es que un patrón no te registró o te registró incorrectamente, la reclamación de semanas es un proceso paralelo ante la STPS y el IMSS. Requiere documentar la relación laboral con ese patrón y puede implicar un juicio laboral contra el patrón o sus sucesores legales.
Cuándo necesitas un abogado especialista en seguridad social
No todos los casos de pensión negada requieren representación legal desde el primer día. El recurso de inconformidad (Paso 3) se puede presentar personalmente. Pero hay situaciones en las que un especialista en seguridad social marca la diferencia entre recuperar la pensión y perderla definitivamente:
Cuando hay semanas cotizadas perdidas — recuperar semanas no registradas requiere un proceso legal específico que varía según el tipo de relación laboral y el tiempo transcurrido.
Cuando el dictamen médico está mal — impugnar un dictamen de invalidez o incapacidad requiere evidencia médica estructurada y conocimiento del proceso ante el IMSS y los tribunales.
Cuando se venció el plazo de 45 días — si ya pasaron los 45 días hábiles para el recurso de inconformidad sin haberlo presentado, las opciones son más limitadas pero no inexistentes. Un especialista puede evaluar si hay vías alternativas.
Cuando el IMSS no responde — la falta de respuesta del IMSS a un recurso de inconformidad no es el fin del proceso, pero requiere saber cómo forzar la resolución legalmente.
Cuando el monto de la pensión está mal calculado — incluso si el IMSS aprueba la pensión, el monto puede estar calculado incorrectamente. Un especialista puede revisar el cálculo y, si hay diferencias, reclamar el monto correcto.
Conclusión
Una pensión IMSS negada no significa que no tienes derecho a ella. Significa que el proceso no ha terminado. La diferencia entre la Ley 73 y la Ley 97 importa — y elegir correctamente puede representar cientos de pesos más al mes por el resto de tu vida. Las semanas cotizadas perdidas se pueden recuperar. Los dictámenes médicos se pueden impugnar. Los plazos se pueden aprovechar si actúas con tiempo.
Si el IMSS te negó la pensión o no sabes por dónde empezar, en Multigestora contamos con especialistas en seguridad social que revisan tu caso sin costo inicial y te dicen qué opciones tienes.
¿El IMSS te negó la pensión o no sabes a qué Ley perteneces?
Nuestros especialistas en seguridad social revisan tu caso y te explican tus opciones sin costo.
Contáctanos → multigestora.com/contacto o por WhatsApp directo.
Preguntas frecuentes sobre la Pensión del IMSS negada
¿Qué es la Ley 73 y la Ley 97 del IMSS?
La Ley 73 es la Ley del Seguro Social vigente hasta el 30 de junio de 1997. La Ley 97 es la que entró en vigor el 1 de julio de 1997 y rige el sistema actual con cuentas individuales en la Afore. La ley que aplica para tu pensión depende de cuándo comenzaste a cotizar. Si empezaste antes del 1 de julio de 1997 y seguiste cotizando después, tienes derecho a elegir la ley que te resulte más conveniente — una opción que el IMSS no siempre informa.
¿Cuántas semanas necesito para pensionarme con el IMSS?
Depende del tipo de pensión y la ley aplicable. Bajo la Ley 73: 500 semanas para pensión de vejez o cesantía. Bajo la Ley 97: 1,250 semanas para los mismos tipos de pensión. Para pensión por invalidez (enfermedad no laboral): 150 semanas cotizadas en los últimos 5 años. Para pensión por riesgo de trabajo: no hay mínimo de semanas — el derecho nace desde el primer día de relación laboral registrada.
¿Cuánto tiempo tengo para impugnar una pensión negada del IMSS?
Tienes 45 días hábiles desde que recibes la resolución negativa por escrito para presentar el recurso de inconformidad ante el IMSS. Si ese plazo vence sin haber presentado el recurso, las opciones se reducen — pero no desaparecen por completo. Consulta con un especialista en seguridad social lo antes posible si ya se te venció o está por vencerse el plazo.
¿Qué pasa si mi patrón nunca me registró en el IMSS?
Si trabajaste en relación de trabajo subordinada y tu patrón nunca te registró ante el IMSS, tienes derecho a reclamar esas semanas aunque la relación laboral haya terminado hace años. El proceso implica demostrar la relación laboral con evidencia documental (contratos, recibos, correos, testigos) y puede requerir un juicio laboral contra el patrón o sus sucesores. Esas semanas recuperadas cuentan para los requisitos de tu pensión.